Economia e Negócios
Alta do tomate deve seguir pressionando a inflação dos alimentos até 2027, aponta Cepea
| Créditos: Reprodução
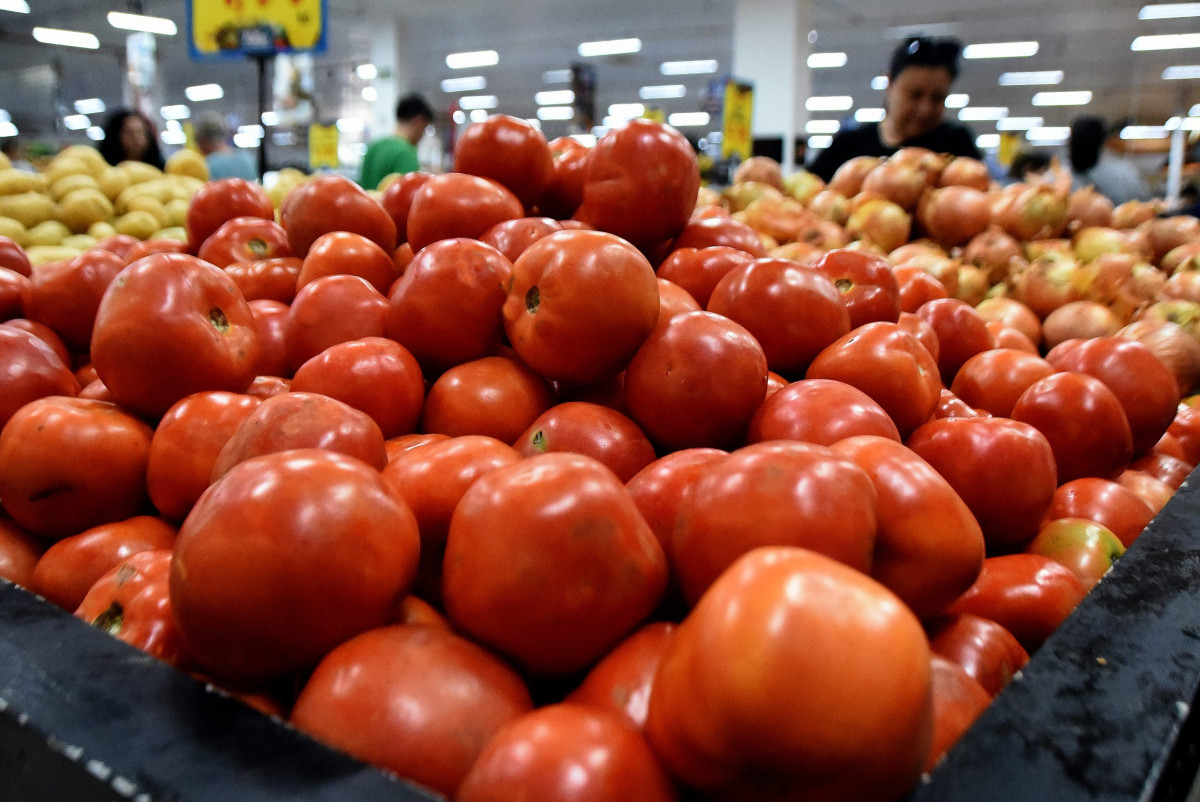
O tomate de mesa consolidou-se como um dos principais focos de pressão na cesta básica em 2026 e não deve dar trégua imediata ao consumidor. De acordo com o IPCA, divulgado pelo IBGE, o produto in natura acumulou alta de 89,76% entre janeiro e outubro deste ano, impulsionado por adversidades climáticas em diferentes regiões produtoras e pelo recuo da área cultivada.
Somente entre setembro e outubro, o salto foi de 64,7%, colocando o fruto na liderança da inflação alimentar do décimo mês do ano. Em outubro, o tomate registrou avanço mensal de 19,57%, após já ter disparado 37,76% em setembro — movimento que contraria o comportamento sazonal esperado para o segundo semestre, quando costuma haver alívio com a safra de inverno.
Clima instável e queda na produção
Os fatores que explicam o encarecimento do tomate começam dentro das lavouras. O fenômeno El Niño alterou o ritmo produtivo, com períodos de chuva excessiva — especialmente no Sudeste e no Sul entre setembro e outubro — intercalados por episódios de seca em outras áreas, conforme aponta o IBGE. A umidade elevada favoreceu doenças fúngicas, obrigando produtores a arcar com despesas extras de última hora.
Paralelamente, dias nublados e temperaturas mais amenas retardaram a maturação do fruto, que depende de incidência solar adequada para atingir o ponto ideal de coloração e colheita. Segundo o pesquisador João Paulo Deleo, do Centro de Estudos Avançados em Economia Aplicada (Cepea), uma eventual elevação brusca das temperaturas pode concentrar a colheita e gerar quedas pontuais nos preços, mas o alívio tende a ser passageiro assim que o lote for escoado.
As estimativas do Cepea indicam que a produção nacional de tomate deve recuar 8% em 2026, passando de cerca de 4,7 milhões de toneladas no ano anterior para 4,3 milhões de toneladas. A contração atinge o eixo formado por Goiás, São Paulo e Minas Gerais, que juntos concentram aproximadamente 70% da oferta brasileira.
Custos elevados freiam expansão de áreas
Mesmo com o ciclo produtivo relativamente curto — cerca de seis meses, em média, do transplante das mudas até a colheita —, ampliar as áreas de cultivo esbarra em gargalos financeiros e operacionais. Deleo destaca que agricultores de tomate de mesa enfrentam riscos elevados, alto custo por hectare, dificuldade para contratar mão de obra e endividamento herdado de ciclos anteriores.
Além disso, a disparada nos supermercados não se traduz automaticamente em margem maior para o produtor: a perda de produtividade e a qualidade inferior de parte da colheita reduzem o retorno financeiro, sem diminuir os custos fixos da lavoura. Em algumas cidades, o quilo do tomate in natura já alcança R$ 35,00 em mercados populares, com altas acumuladas expressivas em capitais monitoradas por Conab e Dieese, como Florianópolis (181%), Rio de Janeiro (174%) e Fortaleza (120%).
O impacto já altera o dia a dia do comércio e do consumo. Em Campinas (SP), por exemplo, uma barraca de pastel passou a informar aos clientes que o vinagrete seria retirado do cardápio em razão do preço do tomate.
Mercado in natura difere da cadeia industrial
Enquanto o tomate de mesa está sujeito às oscilações diárias de oferta, clima e demanda, a cadeia voltada ao processamento industrial funciona sob outra lógica. De acordo com a Embrapa, o Brasil ocupa a quinta posição global na produção de tomate para indústria, com forte concentração em Goiás e colheita concentrada entre julho e setembro.
Nesse segmento, a relação entre indústrias e fornecedores é regida por contratos de longo prazo e preços previamente definidos, o que amortece choques inflacionários de curto prazo. Bruno Trevizaneli, diretor agrícola do Grupo Predilecta (que detém 25% de participação no mercado de molhos de tomate e opera sete unidades industriais no país), observa que a previsibilidade contratual e a distribuição geográfica das plantas ajudam a manter a regularidade — fazendo com que molhos e derivados cheguem a custar menos que o tomate fresco durante picos de alta.
Para Deleo, o cenário de preços pressionados deve se estender além do fechamento de 2026 e alcançar boa parte do primeiro semestre de 2027, mantendo o tomate acima das médias observadas nos últimos dois anos até que as condições de oferta se reequilibrem.